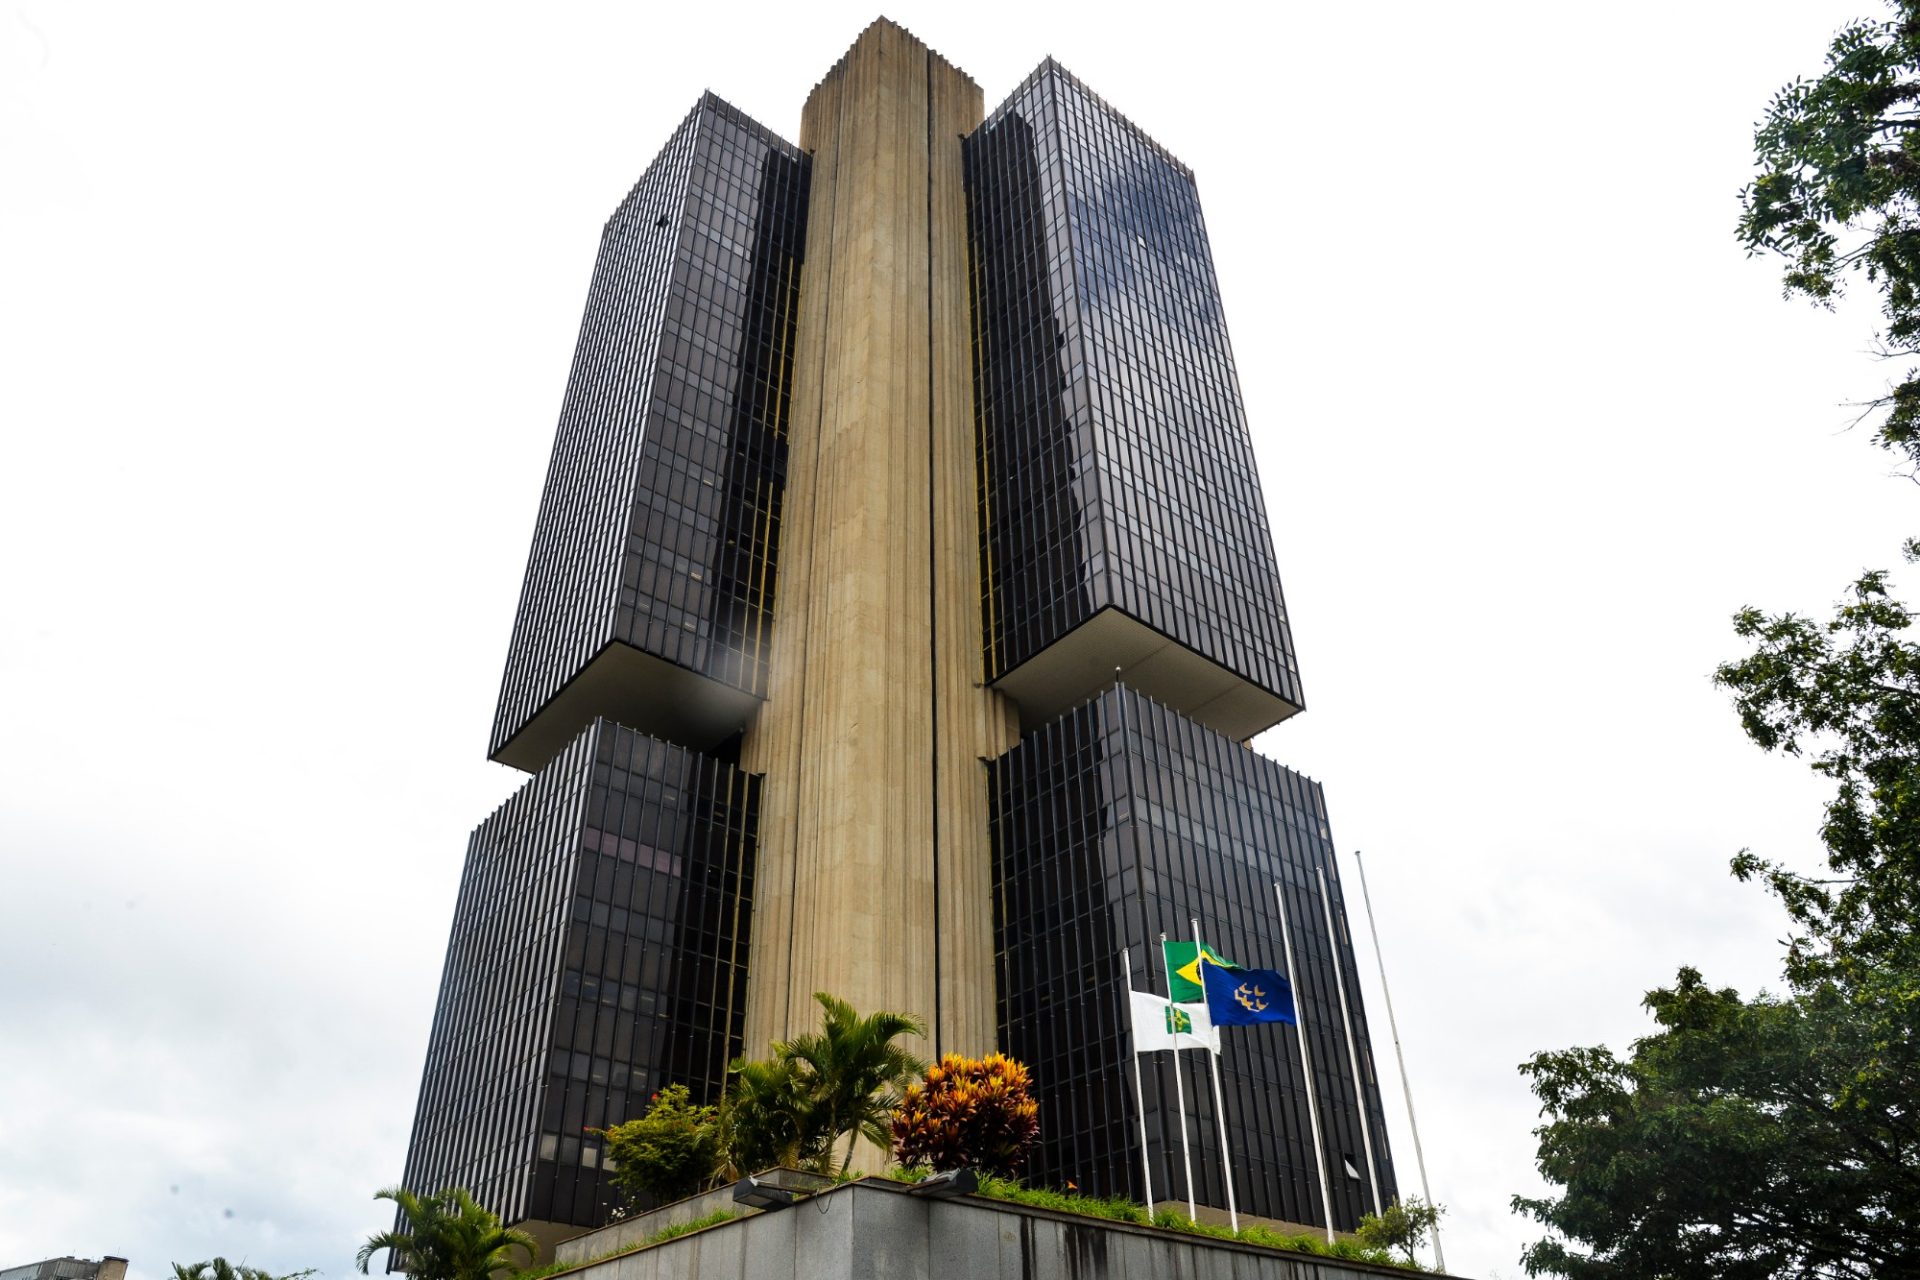
A redução da taxa Selic para 14% ao ano tornou-se o principal assunto da economia brasileira nesta quinta-feira, 6 de agosto de 2026. O Comitê de Política Monetária do Banco Central decidiu, por unanimidade, diminuir os juros básicos em 0,25 ponto percentual, dando continuidade ao ciclo de cortes iniciado em março. Foi a quarta redução consecutiva e levou a taxa ao menor nível desde março de 2025. Apesar do movimento, o percentual continua elevado e mantém o Brasil entre os países com maiores juros reais do mundo. A decisão representa uma sinalização de que a inflação e a atividade econômica começaram a apresentar condições um pouco mais favoráveis, mas não significa que o Banco Central esteja preparado para promover uma queda rápida. No comunicado divulgado após a reunião, o Copom evitou assumir compromisso com uma nova redução em setembro e informou que continuará acompanhando os indicadores antes de definir os próximos passos. A mensagem é de cautela: o cenário melhorou o suficiente para permitir outro corte, mas ainda existem riscos que impedem o abandono de uma política monetária considerada restritiva. A projeção do Banco Central para a inflação de 2026 foi reduzida de 5,2% para 5,1%, permanecendo acima do teto de 4,5% do intervalo de tolerância. Para 2027, a estimativa subiu de 3,7% para 3,8%, enquanto a projeção para o horizonte de 18 meses ficou em 3,2%, próxima da meta central de 3%.
A Selic funciona como a principal referência para os juros cobrados e pagos no país, mas uma redução de 0,25 ponto não chega imediatamente e na mesma proporção ao consumidor. Bancos e financeiras consideram, além da taxa básica, o risco de inadimplência, os custos operacionais, os impostos, os prazos das operações e as margens de lucro. Por isso, empréstimos pessoais, parcelamentos, cheque especial, cartão de crédito e financiamentos podem permanecer caros mesmo quando o Banco Central inicia um ciclo de redução. Em junho, antes da nova decisão do Copom, a taxa média do crédito livre destinado às famílias estava em 64% ao ano, depois de acumular aumento de 4,6 pontos percentuais em 12 meses. O dado mostra a distância existente entre os juros básicos e o custo efetivamente encontrado pelas pessoas nas instituições financeiras. Para uma família endividada, portanto, a nova Selic não representa uma diminuição imediata da prestação que já está contratada com juros fixos. Os efeitos tendem a aparecer primeiro em novas operações e em contratos vinculados a taxas variáveis. Empresas também podem encontrar algum alívio gradual no capital de giro, na antecipação de recebíveis e nos financiamentos para ampliação da produção, mas a redução dependerá do comportamento dos bancos e da percepção de risco sobre cada negócio. Pequenas empresas, trabalhadores autônomos e consumidores com histórico de inadimplência continuarão enfrentando condições mais duras, porque são justamente os grupos sobre os quais as instituições aplicam os maiores adicionais de risco.
A decisão do Banco Central ocorre em um momento contraditório da economia. De um lado, existem sinais de desaceleração da atividade e resultados de inflação abaixo de algumas projeções anteriores, elementos que abrem espaço para a redução da Selic. De outro, o mercado de trabalho permanece resistente, com taxa de desemprego de 5,6% no trimestre encerrado em maio, o melhor resultado para o período desde o início da série comparável, em 2012. O emprego elevado favorece a renda e o consumo, mas também pode manter a procura por produtos e serviços aquecida, dificultando uma queda mais rápida dos preços. O Banco Central precisa administrar esse equilíbrio: juros excessivamente altos por um período prolongado reduzem investimentos, encarecem dívidas, pressionam empresas e podem enfraquecer o crescimento; uma diminuição acelerada, porém, pode estimular o consumo antes que a inflação esteja suficientemente controlada. O Copom também acompanha o cenário internacional, o preço do petróleo, o comportamento do dólar e as decisões de bancos centrais de outras economias. Uma valorização persistente da moeda norte-americana, por exemplo, pode aumentar o custo de produtos importados, insumos industriais, combustíveis e equipamentos. Esse tipo de pressão pode chegar aos preços internos e obrigar o Banco Central a interromper os cortes. A instituição afirmou que o balanço de riscos para a inflação continua inclinado para cima e demonstrou preocupação com as expectativas de longo prazo, que influenciam contratos, reajustes e decisões empresariais.
O principal obstáculo para uma queda mais expressiva dos juros está nas contas públicas. O déficit nominal do setor público, que inclui o resultado das receitas e despesas e o pagamento de juros, alcançou R$ 1,317 trilhão no acumulado de 12 meses até junho, equivalente a 9,99% do Produto Interno Bruto. Somente os juros nominais somaram R$ 1,160 trilhão, ou 8,8% do PIB. A dívida bruta do governo geral chegou a 81,9% do PIB, correspondendo a aproximadamente R$ 10,8 trilhões. A combinação cria um ciclo difícil de interromper: juros altos aumentam as despesas do governo com a dívida; o crescimento da dívida eleva a desconfiança dos investidores; uma percepção maior de risco faz o mercado exigir remunerações mais elevadas para financiar o país; e esse custo adicional reduz o espaço para que o Banco Central diminua a Selic com maior velocidade. O ministro da Fazenda, Dario Durigan, classificou a redução dos juros como um dos grandes desafios da economia brasileira e reconheceu que o aperfeiçoamento da política fiscal é importante para diminuir o custo do dinheiro. Ao mesmo tempo, o governo sustenta que as contas estão sob controle e descarta risco de o Tesouro deixar de cumprir suas obrigações. O debate não se limita a uma disputa entre governo e Banco Central. Ele envolve a capacidade de o país equilibrar programas sociais, investimentos públicos, despesas obrigatórias, arrecadação e sustentabilidade da dívida sem provocar aumento contínuo da carga de juros.
Para o consumidor, a queda da Selic deve ser interpretada como o início possível de uma trajetória de alívio, e não como uma mudança imediata no orçamento doméstico. Financiamentos imobiliários, crédito para veículos, empréstimos empresariais e compras parceladas podem ficar menos caros caso o ciclo de cortes continue e as instituições repassem parte da redução. A construção civil, o comércio de bens duráveis e setores dependentes de financiamento costumam se beneficiar quando o custo do crédito diminui. Em sentido contrário, aplicações pós-fixadas ligadas à Selic ou ao CDI passam a render um pouco menos, embora a remuneração permaneça elevada diante de uma taxa básica de 14%. A poupança também pode perder competitividade em relação a outros investimentos conservadores, dependendo das regras de remuneração e da tributação de cada produto. A atenção agora se desloca para a reunião de setembro. Parte dos analistas considera possível outro corte de 0,25 ponto, enquanto outra parcela avalia que o Banco Central poderá interromper o movimento para observar a inflação, o emprego, o câmbio e as contas públicas. A redução anunciada nesta semana produz uma melhora simbólica e econômica, mas não resolve sozinha o problema do crédito caro. O Brasil entrou em um ciclo de juros descendentes, porém ainda distante de um ambiente em que famílias, empresas e governo possam financiar suas atividades sem pagar um dos custos mais elevados entre as grandes economias.